Finanzzentrum Singapurs
Globales Finanzzentrum

Meistern Sie Ihre Finanzen in
Singapur

Navigieren Sie erfolgreich durch eines der fortschrittlichsten Bankensysteme der Welt. Ein umfassender Leitfaden für französischsprachige Expats im Jahr 2026.

Um als Expatriate ein Bankkonto in Singapur zu eröffnen, müssen Sie Ihren Reisepass, einen Wohnsitznachweis in Singapur und je nach Bank Ihren Employment Pass oder Dependent Pass vorlegen. Die drei großen lokalen Banken — DBS, OCBC und UOB — sowie internationale Banken (HSBC, Standard Chartered, Citibank) bieten für ausländische Einwohner geeignete Mehrwährungskonten an. Für die Aktivierung des Kontos wird in der Regel eine Ersteinlage zwischen 500 und 3 000 SGD verlangt.

Einige Banken ermöglichen eine Online-Voreröffnung über Singpass oder aus Ihrem Herkunftsland. Für den Abschluss ist bei Ihrer Ankunft jedoch häufig ein Besuch in einer Filiale erforderlich. Die genauen Bedingungen hängen von Ihrem Aufenthaltsstatus und der gewählten Bank ab: Prüfen Sie diese vor jedem Schritt direkt bei der Bank.
Ein Bankkonto in Singapur eröffnen: das Wichtigste

Für die Eröffnung eines Kontos in Singapur benötigt ein Expatriate in der Regel seinen Reisepass, einen Wohnsitznachweis und je nach Bank einen Employment Pass oder eine Mindestersteinlage. Die großen lokalen Banken — DBS, OCBC, UOB — sowie internationale Banken (HSBC, Standard Chartered, Citibank) bieten Mehrwährungskonten an. Einige Banken ermöglichen eine Online-Voreröffnung, für den Abschluss ist bei der Ankunft jedoch häufig ein Besuch in einer Filiale erforderlich. Die genauen Bedingungen hängen von Ihrem Status ab: Prüfen Sie diese vor jedem Schritt bei der Bank. Alle Details zum Ablauf, den erforderlichen Unterlagen und einen interaktiven Bankenvergleich finden Sie in unserem Leitfaden zur Eröffnung eines Bankkontos in Singapur.

Eine Säule der Stabilität

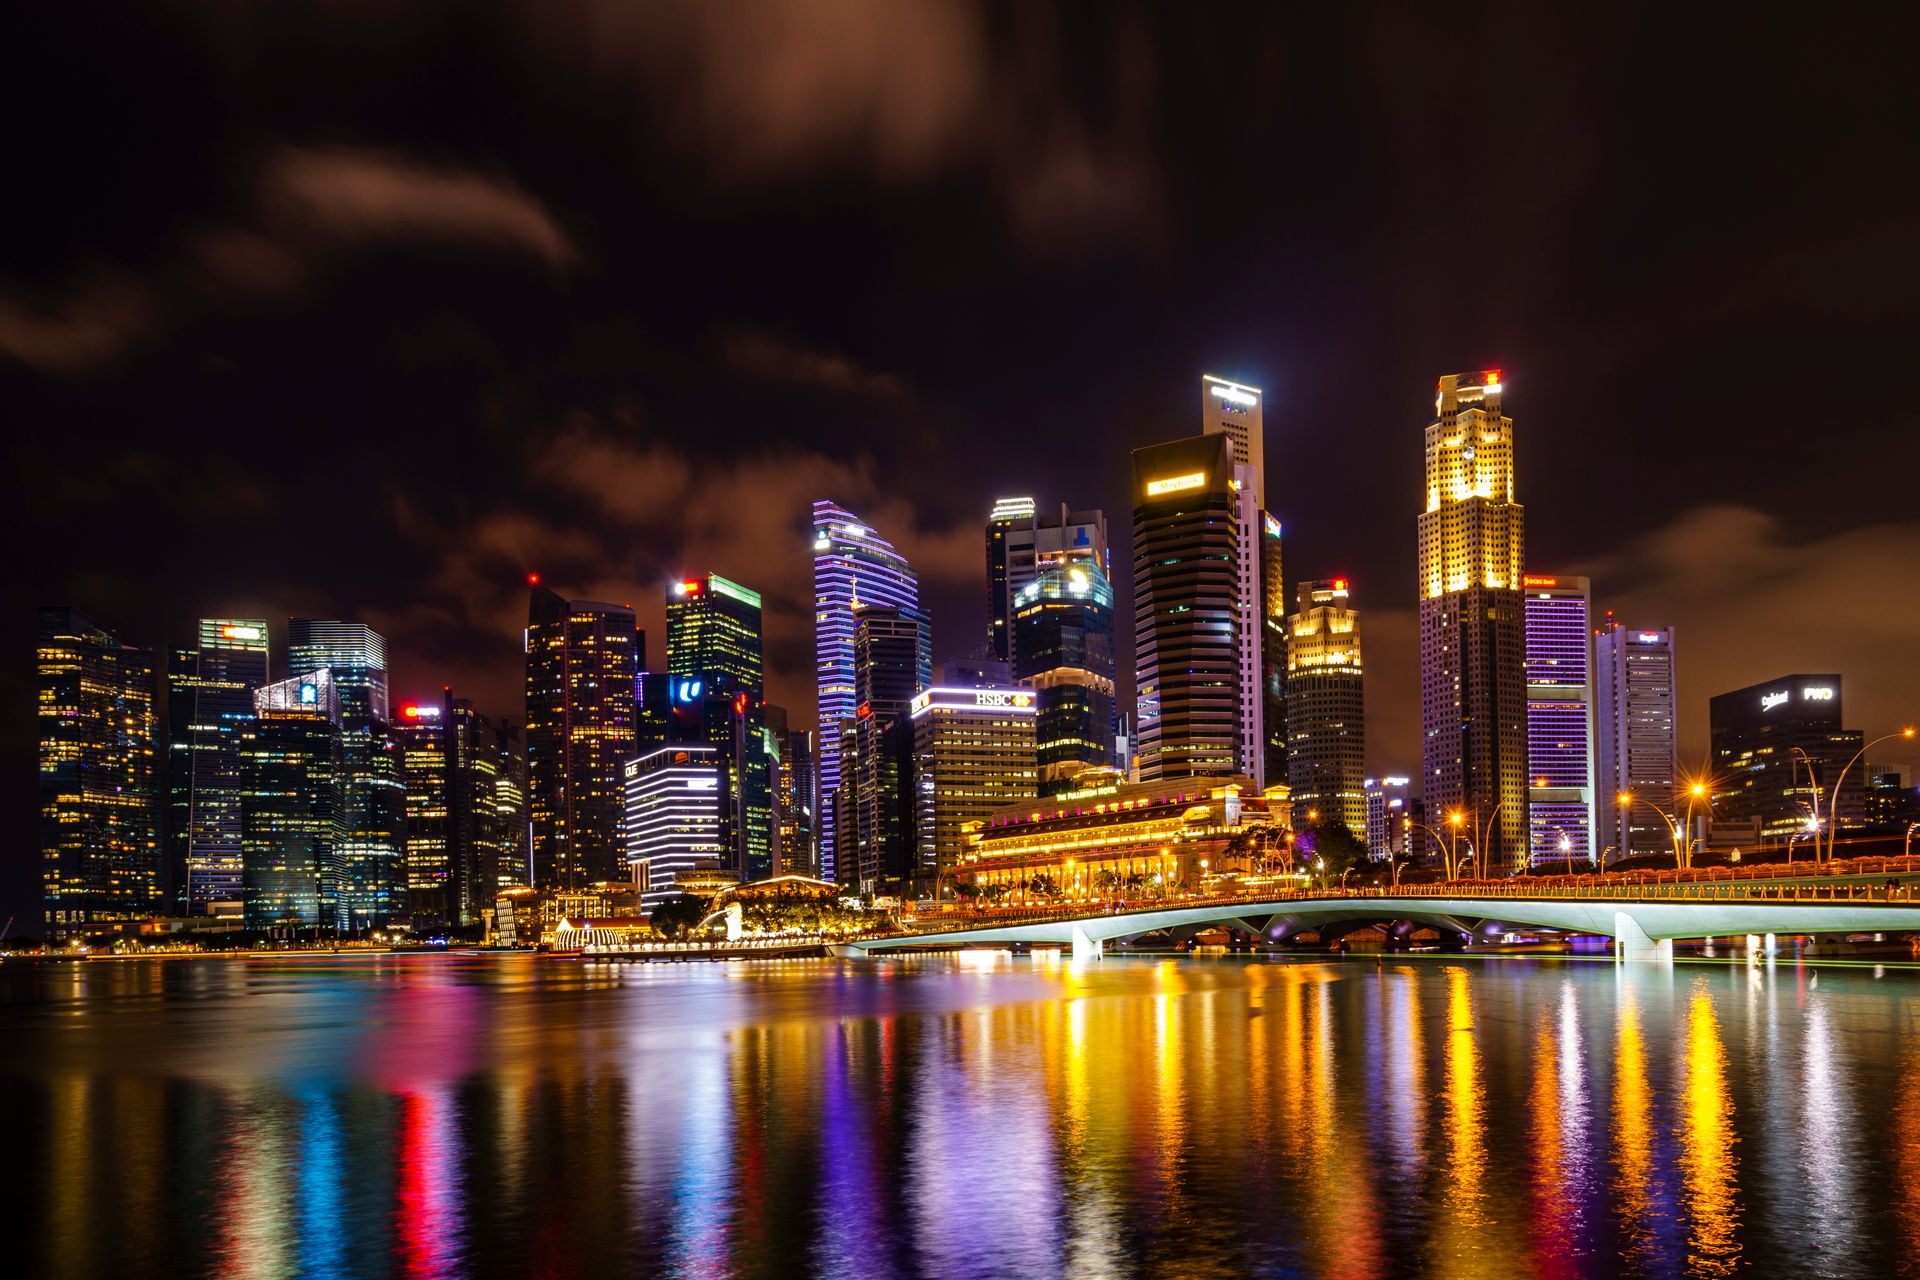
Singapur hat sich als führendes Finanzzentrum Asiens etabliert. Unter der Aufsicht der Monetary Authority of Singapore (MAS) profitiert der Bankensektor von einer strengen Regulierung, die Transparenz und Innovation gewährleistet. Als Expatriate kommen Sie in ein System, in dem Digitalisierung zum Standard und Sicherheit oberste Priorität ist.
120+ Geschäftsbanken
AAA Staatliches Kreditrating
Moderne Banken

Die Bankenlandschaft Singapurs

Verstehen Sie die verschiedenen Akteure, um die richtige Wahl zu treffen.

Die lokalen Größen

DBS, OCBC und UOB dominieren den Markt. Sie bieten das größte ATM-Netz und die besten integrierten mobilen Apps.

  • DBS: „World's Best Bank“
  • OCBC: Hervorragend für 360°-Sparen
  • UOB: Führend bei Prämienkarten

Internationale Banken

HSBC, Standard Chartered und Citibank sind für länderübergreifende Überweisungen und Premier-Konten unverzichtbar.

  • Globale Vermögensverwaltung
  • Eröffnung vor der Ankunft
  • Mehrsprachige Services

Neobanken & digital

Trust Bank, GXS und MariBank verändern den Sektor mit täglichen Zinsgutschriften und einem 100 % mobilen Nutzererlebnis.

  • Keine Kontoführungsgebühren
  • Sofortige Genehmigung über Singpass
  • Exklusive Partnerangebote

Wie eröffnen Sie Ihr Konto?

Die Eröffnung eines Bankkontos in Singapur ist einer der ersten entscheidenden Schritte bei Ihren Behördengängen. Zum Glück ist der Prozess schnell und effizient.

1

Bereiten Sie Ihre Unterlagen vor

Reisepass, IPA (In-Principle Approval) oder FIN card sowie ein Wohnsitznachweis (Telekommunikationsrechnung oder Mietvertrag).

2

Wählen Sie Ihren Weg

In einer Filiale (für ein erstes Konto empfohlen) oder über die mobile App mit Singpass, wenn Sie bereits in Singapur ansässig sind.

3

Ersteinlage

Planen Sie je nach Bank zwischen 500 und 3 000 SGD ein, um das Konto zu aktivieren.

Expertentipp

„Um Zeit zu sparen, bitten Sie Ihren künftigen Arbeitgeber um ein Empfehlungsschreiben für die Bank. Das erleichtert die Kontoeröffnung erheblich, insbesondere wenn Sie noch keine lokale Rechnung auf Ihren Namen haben.“

Wichtiger Hinweis:

Lokale Banken schließen unter der Woche in der Regel gegen 16:30 Uhr und samstags um 11:30 Uhr.

Zinsrechner für Bankkonten

Berechnen Sie Ihre potenziellen Erträge mit lokalen „High-Yield“-Sparkonten (z. B. DBS Multiplier, UOB One).

5k SGD 20,000 SGD 100k SGD
Geschätzte Jahreszinsen
640 SGD

Effektiver Zinssatz: 3.2%
Basierend auf den Zinssätzen von 2026 für Konten mit mehreren Kategorien.

Mein Budget optimieren →

Finanzprodukte & -dienstleistungen

Shopping in Singapur

Kreditkarten & Meilen

In Singapur ist die Kreditkarte nicht nur ein Zahlungsmittel, sondern ein strategisches Instrument. Die Cashback-Programme (z. B. HSBC Advance) oder KrisFlyer Miles (z. B. AMEX Singapore Airlines) sind äußerst großzügig.

Der Shopping-Leitfaden →

Immobilienkredite

Die Finanzierung einer Immobilie in Singapur setzt voraus, dass Sie die SORA-Zinssätze und die Besonderheiten für Expats verstehen.

Wohnungsratgeber ansehen

Investitionen

Zugang zu den globalen Aktienmärkten und Robo-Advisors (StashAway, Syfe) bei minimalen Gebühren.

ETF
REIT

Schutz & Versicherungen

Lebensversicherung, internationale Krankenversicherung oder Altersvorsorge. Banken bieten bei der Kontoeröffnung häufig integrierte Pakete an.

Krankenversicherung Hausratversicherung Lebensversicherung

Das lokale Steuersystem verstehen

Singapur ist für sein einfaches, attraktives und progressives Steuersystem bekannt. Als steuerlich ansässige Person (mehr als 183 Tage pro Jahr im Land) profitieren Sie von einigen der niedrigsten Steuersätze der Welt.

  • Progressive Steuer: Von 0 % bis 24 % für die höchsten Einkommen.
  • Keine Steuer auf Kapitalgewinne: Ideal für Anleger.
  • GST (Mehrwertsteuer): Derzeit 9 % auf die meisten Waren und Dienstleistungen.
Online-Erklärung

Eine "Cashless"-Gesellschaft

In Singapur ist mobiles Bezahlen allgegenwärtig. Vom lokalen Markt (Hawker Center) bis zu den Luxusgeschäften an der Orchard Road brauchen Sie fast nie Bargeld.

📱

PayNow

Überweisen Sie Geld sofort per Mobiltelefonnummer oder QR-Code-Scan.

💳

Kontaktlos

Bezahlen Sie Ihre öffentlichen Verkehrsmittel direkt mit Ihrer Karte oder Apple Pay.
Mehr über das Bezahlen erfahren

Schneller Bankenvergleich

Kriterien Lokale Banken (DBS/UOB) Internationale Banken (HSBC/SC) Neobanken (Trust/GXS)
Geldautomatennetz Hervorragend (allgegenwärtig) Gut (ATM5 Network) Begrenzt (nur Visa/MC)
Sparzinsen Bis zu 4,0 % p.a. (unter Bedingungen) Bis zu 3,5 % p.a. Bis zu 3,0 % (ohne Bedingungen)
Kontoeröffnung Sofort mit Singpass Kann 2–3 Tage dauern Sofort (100 % mobil)
Kontoführungsgebühren ~2 SGD (entfällt bei Guthaben > 3k) Variabel (hoch bei Premier) Kostenlos

Geschätzte Angaben auf Grundlage der Standardangebote im Jahr 2026. Prüfen Sie die allgemeinen Geschäftsbedingungen stets auf den offiziellen Websites.

Häufig gestellte Fragen

Bereit, Ihre Finanzen wie ein Einheimischer zu verwalten?

Treten Sie unserer Expat-Community bei und teilen Sie Ihre Erfahrungen mit den verschiedenen Banken und Dienstleistungen in Singapur.

Tipp: Richten Sie vor der Abreise eine Singapur-eSIM ein, damit Ihre mobilen Daten bei der Ankunft sofort funktionieren.

Ihre Ankunft in Singapur vorbereiten

Die Kontoeröffnung wird häufig vor Ort abgeschlossen. Organisieren Sie Ihre Ankunft: Flug, erste Tage und Erkundung der Stadt.

Aktualisiert am

Erforderliche Dokumente zur Eröffnung eines Bankkontos in Singapur

Singapurische Banken verlangen mehrere Dokumente, um Ihre Identität und Ihren Aufenthaltsstatus zu überprüfen. Der gültige Reisepass ist das wichtigste Ausweisdokument. Außerdem müssen Sie einen aktuellen Wohnsitznachweis vorlegen: eine Telefonrechnung, einen Mietvertrag oder eine Stromrechnung auf Ihren Namen, die höchstens drei Monate alt ist.

Ihr Aufenthaltsstatus spielt eine entscheidende Rolle. Wenn Sie einen Employment Pass, einen Dependent Pass oder einen Student Pass besitzen, bringen Sie das Genehmigungsschreiben (IPA) oder Ihre FIN-Karte mit. Für Touristen oder Kurzzeitbesucher ist die Eröffnung eines Kontos bei einer lokalen Bank schwieriger, doch einige internationale Banken akzeptieren Nichtansässige unter der Voraussetzung einer hohen Ersteinlage.

Ein Empfehlungsschreiben Ihres Arbeitgebers erleichtert das Verfahren erheblich, insbesondere wenn Sie gerade erst angekommen sind und noch keine lokale Rechnung vorlegen können. Einige Banken verlangen außerdem einen Einkommensnachweis: eine Gehaltsabrechnung, einen Arbeitsvertrag oder Kontoauszüge aus Ihrem Herkunftsland.

Die richtige Bank passend zu Ihrem Expat-Profil wählen

Die Wahl Ihrer Bank hängt von Ihren täglichen Bedürfnissen, Ihren finanziellen Vorhaben und Ihrer persönlichen Situation ab. Die drei großen lokalen Banken — DBS, OCBC und UOB — dominieren den Markt mit einem sehr dichten Filial- und Geldautomatennetz, leistungsfähigen mobilen Apps und attraktiven Sparzinsen. Sie eignen sich besonders für Expats, die sich dauerhaft niederlassen und Dienstleistungen auf Englisch und Mandarin nutzen möchten.

Internationale Banken wie HSBC, Standard Chartered oder Citibank bieten den Vorteil von länderübergreifenden Konten und Premier-Services für vermögende Kunden. Oft können Sie die Kontoeröffnung aus Ihrem Herkunftsland einleiten, wenn Sie dort bereits ein Konto besitzen, was Ihre administrativen Schritte vor der Ankunft vereinfacht.

Neo-Digitalbanken — Trust Bank, GXS Bank und MariBank — überzeugen durch ihre Einfachheit: 100 % mobile Eröffnung über Singpass, keine Kontoführungsgebühren und attraktive tägliche Zinssätze. Sie eignen sich für junge Berufstätige, die mit digitalen Technologien vertraut sind, doch ihr Filialnetz bleibt begrenzt.

BanktypWichtigste VorteileZielgruppe
Lokale Banken (DBS, OCBC, UOB)Dichtes Geldautomatennetz, fortschrittliche mobile Apps, hohe SparzinsenExpats mit dauerhaftem Wohnsitz
Internationale Banken (HSBC, SC, Citi)Länderübergreifende Konten, Eröffnung vor der Ankunft, Premier-ServicesBeruflich mobile Personen, Personen mit hohem Einkommen
Neo-Digitalbanken (Trust, GXS, MariBank)Keine Gebühren, sofortige Eröffnung, tägliche ZinsenJunge Berufstätige, mobile Nutzer

Schritt-für-Schritt-Verfahren zur Eröffnung

Das Eröffnungsverfahren variiert je nach Bank leicht, folgt aber im Allgemeinen demselben Ablauf. Sammeln Sie zunächst alle Ihre Dokumente: Reisepass, Wohnsitznachweis, FIN-Karte oder IPA sowie, falls vorhanden, ein Empfehlungsschreiben. Prüfen Sie auf der Website der Bank die besonderen Voraussetzungen und die erforderliche Höhe der Ersteinlage.

Bei lokalen Banken können Sie häufig online einen Termin vereinbaren oder direkt in eine Filiale gehen. Der Berater prüft Ihre Dokumente, lässt Sie ein Antragsformular ausfüllen und erklärt Ihnen die verschiedenen verfügbaren Kontotypen. Wenn Ihre Unterlagen vollständig sind, erfolgt die Genehmigung in der Regel sofort. Ihre Debitkarte erhalten Sie innerhalb von fünf bis sieben Werktagen an Ihre Adresse in Singapur.

Online-Eröffnung über Singpass

Wenn Sie bereits über Singpass — die offizielle digitale Identität Singapurs — verfügen, können Sie bei lokalen Banken und Neo-Digitalbanken ein Konto vollständig online eröffnen. Der Vorgang dauert nur wenige Minuten: Authentifizierung über Singpass, biometrische Verifizierung per Selfie, Auswahl des Kontotyps und Ersteinlage per Überweisung von einem bestehenden Konto. Ihr Konto wird sofort aktiviert und Ihre physische Karte per Post zugestellt.

Internationale Banken bieten manchmal eine Vorab-Eröffnung aus Ihrem Herkunftsland an, wenn Sie bereits Kunde in einer anderen Rechtsordnung sind. Kontaktieren Sie vor Ihrer Abreise Ihren dortigen Berater, um diese Möglichkeit zu prüfen und die erforderlichen Dokumente vorzubereiten.

Bankgebühren und Bedingungen für Gebührenfreiheit

Die Kontoführungsgebühren variieren je nach Bank und Kontotyp. Lokale Banken berechnen in der Regel zwischen 2 und 5 SGD pro Monat, erlassen diese Gebühren jedoch, wenn Sie ein Mindestguthaben (oft 3 000 SGD) halten oder Ihr Gehalt monatlich auf das Konto überweisen lassen. Für Premium-Konten sind höhere Guthaben erforderlich — zwischen 20 000 und 200 000 SGD —, dafür bieten sie personalisierte Dienstleistungen und höhere Sparzinsen.

Neo-Digitalbanken zeichnen sich durch das vollständige Fehlen von Kontoführungsgebühren aus, unabhängig von Ihrem Kontostand. Abhebungen an Geldautomaten des lokalen Netzwerks sind kostenlos, doch achten Sie auf Gebühren für Währungsumtausch und Abhebungen im Ausland: Rechnen Sie mit etwa 5 SGD pro Transaktion zuzüglich einer Provision auf den Wechselkurs.

Ihre Bankgebühren optimieren

Um Ihre Gebühren zu minimieren, lassen Sie Ihr Gehalt direkt auf Ihr Hauptkonto überweisen und richten Sie automatische Überweisungen auf Ihre Sparkonten ein. Nutzen Sie mobile Zahlungs-Apps wie PayNow für kostenlose und sofortige lokale Überweisungen. Für internationale Überweisungen sollten Sie spezialisierte Plattformen gegenüber klassischen SWIFT-Überweisungen bevorzugen, die hohe Margen auf den Wechselkurs aufschlagen.

Verfügbare Bankkontotypen

Singapurische Banken bieten mehrere Kontokategorien für unterschiedliche Bedürfnisse an. Das Girokonto (current account) dient den täglichen Transaktionen: Zahlungen, Abhebungen und Überweisungen. Es bringt in der Regel keine Zinsen ein, bietet aber eine hohe Flexibilität.

Das Sparkonto (savings account) verzinst Ihr Guthaben mit Zinssätzen, die je nach erfüllten Bedingungen variieren: Gehaltseingang, Ausgaben mit der Kreditkarte, Begleichung von Rechnungen oder Investitionen. Multi-Kategorien-Konten wie DBS Multiplier oder UOB One können auf bestimmte Guthabensstufen bis zu 4 % Jahreszinsen bieten, wenn Sie mehrere Kriterien erfüllen.

Mehrwährungskonten ermöglichen es, mehrere Währungen (USD, EUR, GBP, AUD) auf einem einzigen Konto zu halten und zu verwalten – praktisch für Expats, die Einkünfte aus verschiedenen Ländern erhalten oder häufig reisen. Die Umrechnungsgebühren sind in der Regel günstiger als bei einem Standardkonto.

Bankkarten und Zahlungsmethoden

Ihr singapurisches Bankkonto bietet Ihnen Zugang zu einer Debitkarte (debit card), die Sie sofort für Einkäufe und Bargeldabhebungen nutzen können. Die Karten sind in der Regel Visa oder Mastercard und werden weltweit akzeptiert. Kontaktloses Bezahlen (contactless) ist in Singapur Standard, auch im öffentlichen Nahverkehr.

Kreditkarten sind in Singapur ein strategisches Instrument. Cashback-Programme (Rückerstattung eines Prozentsatzes Ihrer Einkäufe) und Flugmeilen (KrisFlyer, Asia Miles) sind besonders großzügig. Einige Karten bieten bis zu 10 % Cashback auf bestimmte Kategorien: Benzin, Restaurants, Supermärkte. Um diese Vorteile voll auszuschöpfen, müssen Sie in der Regel monatlich einen Mindestbetrag ausgeben und bestimmte Bedingungen erfüllen.

PayNow, das lokale Echtzeit-Zahlungssystem, ermöglicht kostenlose Geldüberweisungen über eine einfache Telefonnummer oder einen QR-Code. Alle singapurischen Bankkonten sind automatisch damit verknüpft. Sie können für Ihre täglichen Zahlungen auch Apple Pay, Google Pay oder Samsung Pay nutzen, einschließlich im öffentlichen Nahverkehr, den Sie bei Ihren täglichen Wegen nutzen.

Sparkonten und Investitionen

Über das Girokonto hinaus bieten singapurische Banken Spar- und Anlageprodukte an, die auf Expats zugeschnitten sind. Sparkonten mit progressiven Zinssätzen belohnen hohe Guthaben und aktive Banknutzung: Je mehr Sie Ihre Bankdienstleistungen nutzen (Kreditkarte, Versicherungen, Investitionen), desto höher steigt Ihr Zinssatz.

Integrierte Anlageplattformen bieten Zugang zu den weltweiten Aktienmärkten, ETFs, REITs (Immobilienfonds) und Anleihen. Robo-Advisors wie DBS digiPortfolio, OCBC RoboInvest oder unabhängige Plattformen (StashAway, Syfe) bieten eine automatisierte Portfolioverwaltung mit niedrigen Gebühren – ideal für Einsteiger oder vielbeschäftigte Anleger.

Das Supplementary Retirement Scheme (SRS) ermöglicht es Steuerresidenten, steuerliche Vorteile auf freiwillige Beiträge zur Altersvorsorge zu erhalten. Die eingezahlten Beträge sind vom steuerpflichtigen Einkommen absetzbar, und Anlagegewinne im SRS werden nicht besteuert, solange sie auf dem Konto verbleiben.

Internationale Überweisungen und Währungsumtausch

Internationale Überweisungen aus Singapur können teuer werden, wenn Sie die klassischen SWIFT-Überweisungen der Banken nutzen. Diese erheben feste Gebühren (zwischen 15 und 40 SGD) und schlagen eine Marge auf den Wechselkurs auf, manchmal bis zu 3 % des überwiesenen Betrags.

Um Ihre Überweisungen nach Frankreich oder in andere Länder zu optimieren, nutzen Sie spezialisierte Plattformen, die Wechselkurse nahe am tatsächlichen Kurs und transparente Gebühren anbieten. Vergleichen Sie die Bearbeitungszeiten: Einige Dienste bieten sofortige Überweisungen gegen höhere Gebühren an, andere benötigen zwei bis drei Tage, sind dafür aber günstiger.

Mit Mehrwährungskonten können Sie Überweisungen in verschiedenen Währungen empfangen, ohne dass automatisch umgerechnet wird. Anschließend können Sie je nach Marktschwankungen den optimalen Zeitpunkt für den Währungsumtausch wählen. Diese Flexibilität eignet sich besonders für Freiberufler und Berater, die internationale Kunden abrechnen.

Häufig gestellte Fragen

Wie lange dauert es, ein Bankkonto in Singapur zu eröffnen?

Die Eröffnung eines Kontos in einer Filiale dauert in der Regel zwischen 30 Minuten und einer Stunde, wenn Ihre Unterlagen vollständig sind. Die Genehmigung erfolgt häufig sofort, und Sie erhalten Ihre Debitkarte innerhalb von fünf bis sieben Werktagen. Über Singpass dauert die Online-Eröffnung nur wenige Minuten, und das Konto wird sofort aktiviert.

Kann man als Tourist ein Bankkonto in Singapur eröffnen?

Lokale Banken verlangen für die Kontoeröffnung in der Regel einen Aufenthaltsstatus (Employment Pass, Dependent Pass oder Student Pass). Einige internationale Banken akzeptieren Nichtansässige, verlangen jedoch eine hohe Ersteinlage (häufig 20 000 SGD oder mehr) und erhebliche Kontoführungsgebühren. Informieren Sie sich bei jedem Institut über die spezifischen Bedingungen.

Wie viel muss man einzahlen, um ein Konto in Singapur zu eröffnen?

Die Ersteinlage variiert je nach Bank und Kontotyp: zwischen 500 und 3 000 SGD für ein Standardkonto bei einer lokalen Bank, bis zu 200 000 SGD für Premiumkonten. Neobanken verlangen häufig keine Mindesteinlage. Dieser Betrag bleibt nach der Kontoeröffnung auf Ihrem Konto verfügbar.

Sind singapurische Bankkonten im Falle einer Insolvenz geschützt?

Ja, die Singapore Deposit Insurance Corporation (SDIC) garantiert Ihre Einlagen im Falle einer Insolvenz des Instituts bis zu 100 000 SGD pro Bank und Person. Dieser Schutz gilt für Giro- und Sparkonten in SGD, die von Privatpersonen und bestimmten Einrichtungen gehalten werden. Fremdwährungskonten sind nicht abgedeckt.

Wie schließt man ein Bankkonto in Singapur vor der Abreise?

Wenden Sie sich mindestens einen Monat vor Ihrer Abreise an Ihre Bank, um das genaue Verfahren zu erfahren. In der Regel müssen Sie mit Ihrem Ausweisdokument in einer Filiale erscheinen, Ihre Bankkarten zurückgeben und alle offenen Beträge begleichen. Einige Banken ermöglichen die Kontoschließung online. Planen Sie ein Zielkonto für die Überweisung des verbleibenden Guthabens ein.

Muss man sein singapurisches Bankkonto den französischen Steuerbehörden melden?

Wenn Sie in Frankreich steuerlich ansässig bleiben, müssen Sie alle im Ausland geführten Bankkonten, auch in Singapur, über das Zusatzformular zu Ihrer Einkommensteuererklärung angeben. Die Nichteinhaltung dieser Pflicht führt zu Sanktionen. Lassen Sie sich von einem Steuerberater beraten, um Ihren steuerlichen Wohnsitz und Ihre Erklärungspflichten zu bestimmen.